注册后,可能会有工作人员和你电话联系,请保持电话通畅,你还可致电 4008-929-767 咨询


国税总局最新规定:单位少缴社保要处罚(2026年11月执行)
2026年9月28日,国家税务总局发布《全国税务行政处罚裁量基准(2026年版)》(国家税务总局公告2026年第20号),自2026年11月1日起施行。
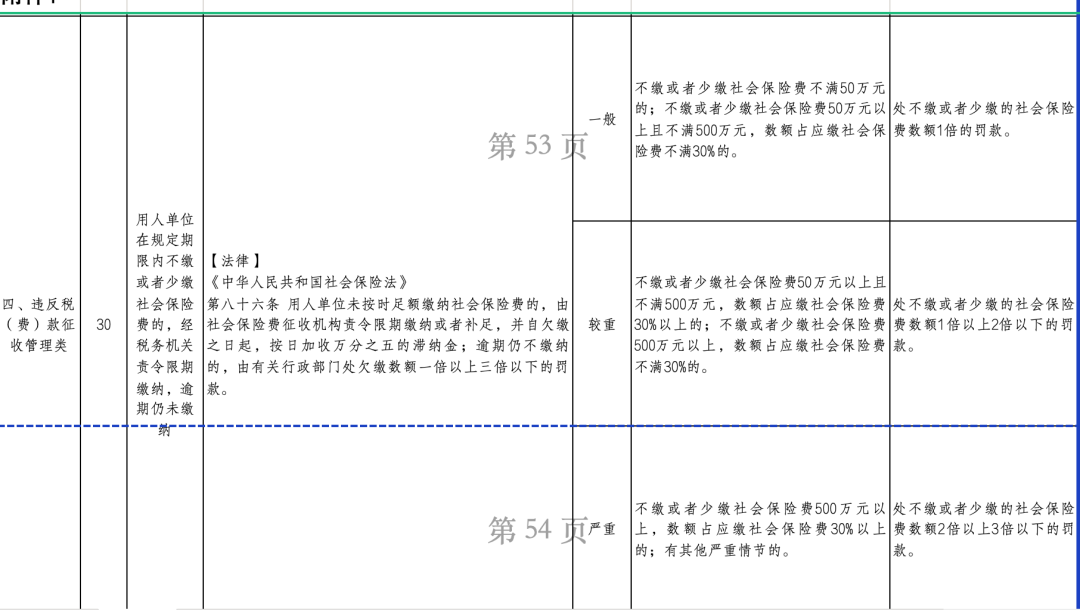
对用人单位而言,最需要关注的是其中一条:逾期不缴、少缴社会保险费,罚多少。
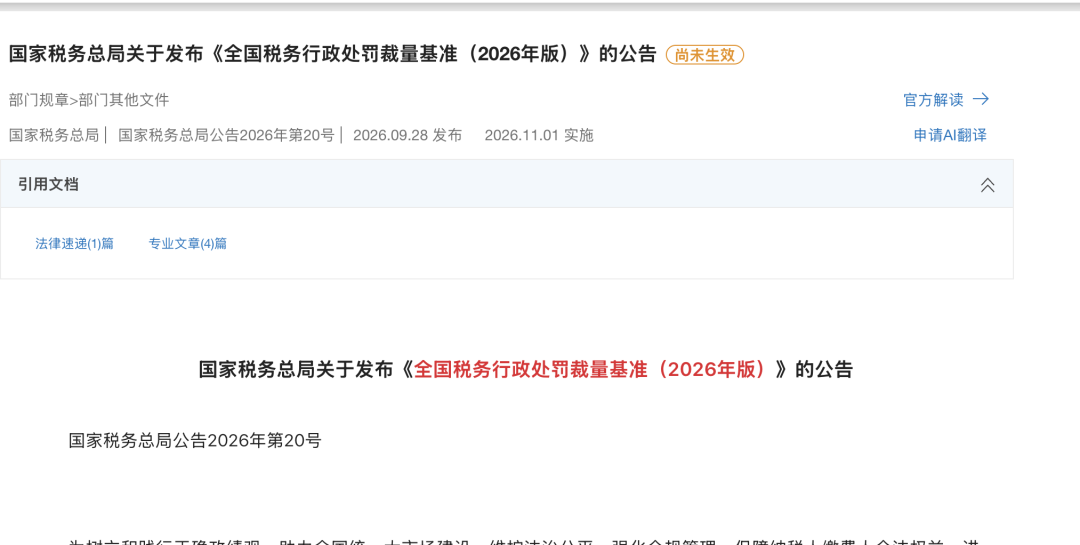
国家税务总局发布2026年第20号文件《全国税务行政处罚裁量基准(2026年版)》,该新规于2026年11月1日正式实施。
国家税务总局关于发布《全国税务行政处罚裁量基准(2026年版)》的公告
国家税务总局公告2026年第20号
为树立和践行正确政绩观,助力全国统一大市场建设,维护法治公平、强化合规管理,保障纳税人缴费人合法权益,进一步规范税务行政处罚裁量权行使,根据《中华人民共和国行政处罚法》、《中华人民共和国税收征收管理法》及其实施细则、《中华人民共和国社会保险法》、《中华人民共和国发票管理办法》及其实施细则等法律、行政法规和税务部门规章,税务总局制定了《全国税务行政处罚裁量基准(2026年版)》(附件1,以下简称《裁量基准》),现予发布,有关事项公告如下:
一、税务机关应当依法依规实施税务行政处罚,在《裁量基准》范围内作出相应的税务行政处罚决定。
二、税务机关应当在税务行政处罚决定书中载明《裁量基准》的适用情况,不得单独引用《裁量基准》作为实施税务行政处罚的依据。
三、税务机关应当严格按照《税务行政处罚裁量权行使规则》(国家税务总局公告2016年第78号发布,2018年第31号修改)规定,适用《裁量基准》。
(一)对符合《税务行政处罚“轻微不罚”事项清单》(附件2)规定,违法行为轻微并及时改正,没有造成危害后果的,或者具有其他法定不予处罚情形的,应当依法决定不予处罚;
(二)对有法定从轻、减轻处罚情形的,应当依法决定从轻、减轻处罚;
(三)对情节复杂、争议较大、处罚较重、影响较广或者拟减轻处罚等税务行政处罚案件,应当经过集体审议决定。
四、税务机关行使税务行政处罚裁量权应当依法履行告知义务,依法保障纳税人缴费人申请回避、陈述申辩、要求举行听证等权利。
五、《裁量基准》与后续新颁布实施的法律、行政法规和税务部门规章不一致的,以新颁布实施的法律、行政法规和税务部门规章为准。税务总局将依据法律、行政法规和税务部门规章的“立改废”情况,持续动态修改更新《裁量基准》,及时向社会公告。
六、本公告自2026年11月1日起施行。各区域税务行政处罚裁量基准与本公告《裁量基准》不一致的,按照本公告《裁量基准》执行。
本公告施行前发生税务违法行为、税务机关尚未对税务违法行为作出行政处罚决定的,适用税务违法行为发生时的规定,但按照本公告执行有利于纳税人缴费人的除外。
特此公告。
附件:1.全国税务行政处罚裁量基准(2026年版).xls
2.税务行政处罚“轻微不罚”事项清单.wps
国家税务总局
2026年9月28日